Türkiye'de hurda metal, plastik, kağıt ve cam gibi geri dönüştürülebilir atıkların ticareti, kayıt dışı ekonomiyi önlemek, çevre mevzuatına uyumu teşvik etmek ve vergi güvenliğini sağlamak amacıyla Gelir İdaresi Başkanlığı ve Maliye Bakanlığı tarafından çok sıkı yasal düzenlemelere ve özel KDV tevkifatı kurallarına tabi kılınmıştır. Fabrikalar, organize sanayi işletmeleri, kamu kurumları ve şahıslar ellerindeki hurda metalleri satarken fatura kesme, tevkifat uygulama, gider pusulası düzenleme ve stopaj oranları konusunda kanuni yükümlülüklere tam uymak zorundadır. Aksi takdirde vergi cezaları ve usulsüzlük yaptırımları ile karşılaşılır. ER Metal olarak tüm hurda alım süreçlerimizi yüzde yüz yasal mevzuata uygun, şeffaf kantar fişli ve anında e-fatura ve e-gider pusulası entegrasyonu ile yürütüyoruz. Kurumsal müşterilerimize muhasebe danışmanlığı desteği de sağlıyoruz.
1. Hurda Metal Teslimlerinde KDV Kanunu 17/4-g İstisnası
3065 sayılı Katma Değer Vergisi Kanunu'nun 17. maddesinin 4. fıkrasının g bendi uyarınca metal, plastik, lastik, kauçuk, kağıt ve cam hurda ve atıklarının teslimi KDV'den tamamen istisnadır. Bu kapsamda şirketler hurda metal satışı yaptıklarında faturayı KDV hesaplamadan yani yüzde sıfır KDV ile düzenleyebilirler. Faturada KDV Kanunu 17/4-g Hurda Teslimi İstisnası şerhi düşülmelidir.
2. KDV Tevkifatı Uygulaması ve Hesaplama Örneği
Eğer hurda satan mükellef KDV Kanunu 18. maddesi kapsamında istisnadan feragat etmişse ve KDV'li fatura kesmek istiyorsa Katma Değer Vergisi Genel Uygulama Tebliği uyarınca dokuz onda oranında KDV tevkifatı uygulanır. Örnek olarak yüz bin Türk Lirası tutarında hurda demir satışında KDV yüzde yirmi tutarı yirmi bin Liradır. Tevkifat tutarı dokuz onda yani on sekiz bin Lira alıcı ER Metal tarafından doğrudan vergi dairesine 2 Nolu KDV beyannamesiyle ödenir. Satıcıya ödenen KDV onda biri yani iki bin Liradır. Satıcının banka hesabına aktarılan toplam tutar yüz iki bin Liradır.
3. Vergi Mükellefi Olmayan Şahıslardan Alım: Gider Pusulası
Vergi mükellefi olmayan bireysel kişilerden, evsel yıkımlardan veya şahıslardan hurda metal alındığında şirketimiz tarafından E-Gider Pusulası düzenlenir. Gelir Vergisi Kanunu'nun 94. maddesi uyarınca hurda alımlarında stopaj yani gelir vergisi tevkifatı oranı yüzde iki olarak uygulanır ve resmi tutanakla şahsın hesabına ödeme yapılır. Bu belge hem satıcıyı hem de alıcıyı yasal olarak korur.
4. İrsaliye, Kantar Fişi ve Çevre Lisansı Uyumu
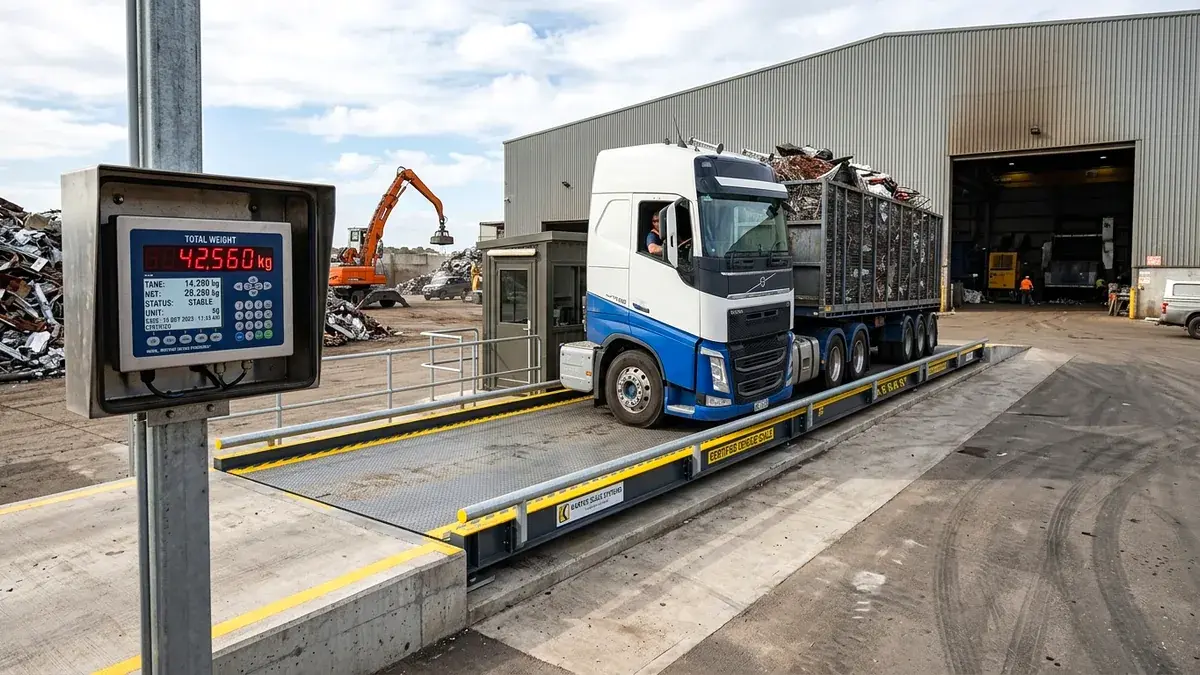
Hurdanın araçlara yüklenip tesise taşınması sırasında E-İrsaliye düzenlenmesi, onaylı elektronik kantar tartım fişlerinin faturaya eklenmesi ve tehlikesiz atık taşıma belgelerinin araçta bulunması zorunludur. ER Metal Ankara ve tüm Türkiye'deki kurumsal çözüm ortaklarına eksiksiz muhasebe ve çevre mevzuatı desteği sunar. Tüm tartımlar TÜBİTAK onaylı kalibreli kantarlarda yapılır.
5. Piyasa ve Uygulamada Karşılaşılan Sorunlar
Hurdacılık sektöründe en sık karşılaşılan mevzuat sorunları: eksik veya yanlış tevkifat oranı uygulaması, tevsik zorunluluğuna uyulmaması yani nakit ödeme, irsaliyesiz taşıma ve atık taşıma belgesiz nakliye. Bu hataların her biri ağır idari para cezalarına yol açar. Kurumsal alıcı olarak ER Metal tüm bu süreçleri eksiksiz yönetir.
ER Metal Hizmet Avantajları ve Güvence
ER Metal olarak Ankara Ostim ve İvedik Organize Sanayi Bölgesi merkezli operasyonlarımızda müşterilerimize saydam ve güvenilir bir alım süreci sunuyoruz. Tüm tartım işlemlerimiz TÜBİTAK onaylı kalibrasyonlu elektronik kantarlarda gerçekleştirilir ve her alım için resmi kantar fişi düzenlenir. Ödeme seçeneklerimiz arasında anında nakit, aynı gün banka havalesi ve EFT bulunmaktadır. Kurumsal müşterilerimize e-fatura, e-irsaliye ve atık taşıma belgesi entegrasyonu ile tam mevzuat uyumlu hizmet veriyoruz. Yerinden alım hizmetimiz kapsamında kendi özmal vinçli kamyon, lowbed, forklift ve kepçeli yükleyicilerimizle Ankara ve çevre illerdeki tüm sanayi tesislerinden, şantiyelerden ve fabrikalardan hurda malzemeleri güvenle teslim alıyoruz. Minimum alım miktarı şartımız bulunmamaktadır ve kilogramdan tonaja kadar her ölçekte hizmet sunmaktayız. Hurda metal değerlendirmelerimizde portatif XRF alaşım spektrometresi, kıvılcım testi ve manyetik ayrıştırma gibi profesyonel analiz yöntemlerini kullanarak malzemenizin hak ettiği en yüksek birim fiyatı garanti ediyoruz. Müşteri memnuniyeti ve uzun vadeli iş ortaklığı temel ilkemizdir.
Sıkça Sorulan Sorular
Şirketimiz hurda faturasını KDV'siz kesebilir mi?
Evet, KDV Kanunu 17/4-g maddesi uyarınca hurda metal faturaları doğrudan yüzde sıfır KDV istisnasıyla yasal olarak kesilebilir.
Şahıs olarak hurda sattığımda vergi öder miyim?
Şirketimiz sizin adınıza e-gider pusulası düzenleyerek yasal yüzde iki stopaj kesintisini beyan eder; elinize geçen net tutar tamamen yasal ve vergisi ödenmiş paradır.
Ödemeler bankadan mı yapılır?
Vergi Usul Kanunu tevsik zorunluluğu gereği 7.000 TL üzerindeki tüm hurda bedelleri şirketinizin veya şahsınızın banka IBAN hesabına aynı gün havale veya EFT olarak yatırılır.