Kurumsal Hurda Satışının Mali ve Hukuki Çerçevesi
Türkiye'de metal hurdacılığı, geçmişteki kayıt dışı yapısından tamamen sıyrılarak Gelir İdaresi Başkanlığı ve Vergi Denetim Kurulu'nun en sıkı denetlediği kurumsal sektörlerden biri haline gelmiştir. Organize sanayi bölgelerindeki fabrikaların, kamu kurumlarının, inşaat şirketlerinin ve anonim/limited şirketlerin hurda metal satışı yaparken vergi cezaları ve mali yaptırımlarla karşılaşmaması için mevzuatı harfiyen bilmesi şarttır.
Hurda teslimlerinde Katma Değer Vergisi uygulamaları, tevkifat oranları, e-fatura düzenleme standartları ve vergi mükellefi olmayan şahıslardan alımlarda kullanılan gider pusulası kuralları Türk Vergi Sistemi'nde özel hükümlere bağlanmıştır.
3065 Sayılı KDV Kanunu 17/4-g Maddesi ve KDV İstisnası
Mevzuatın temel direği 3065 sayılı KDV Kanunu'nun 17. maddesinin 4. fıkrasının (g) bendidir. Bu hükme göre:
"Metal, plastik, lastik, kauçuk, kağıt, cam hurda ve atıklarının teslimi Katma Değer Vergisinden müstesnadır."
Buna göre, bir fabrika veya işletme hurda demir, bakır, alüminyum veya sarı pirinç satışı yaptığında düzenleyeceği faturada KDV hesaplanmaz (%0 KDV). Faturanın açıklama kısmına "3065 sayılı KDV Kanunu'nun 17/4-g maddesi uyarınca KDV'den istisnadır" ibaresi ve ilgili istisna kodu yazılır.
KDV Tevkifatı Hangi Durumlarda Uygulanır?
Eğer satıcı firma KDV Kanunu'nun 18. maddesi kapsamında istisnadan vazgeçme talebinde bulunmuşsa veya satılan malzeme doğrudan "hurda" değil de "yarı mamul / külçe metal" statüsünde değerlendiriliyorsa KDV tevkifatı devreye girer. Bakır, alüminyum ve çinko külçe teslimlerinde Gelir İdaresi Tebliği uyarınca 7/10 veya 9/10 oranında KDV tevkifatı uygulanmaktadır. Ancak saf metal hurda teslimlerinde ana kural 17/4-g KDV istisnasıdır.
Vergi Mükellefi Olmayan Şahıslardan Alımda: Gider Pusulası
Evindeki eski petekleri, muslukları veya tadilat demirlerini satan şahıslar fatura düzenleyemez. Bu durumda 213 sayılı Vergi Usul Kanunu (VUK) hükümleri gereğince alıcı hurdacı firma Gider Pusulası (e-Gider Pusulası) düzenlemekle yükümlüdür.
- Gider pusulasında satıcının adı, soyadı, T.C. kimlik numarası ve imzası bulunur.
- Hurdanın cinsi, net kilogramı ve birim bedeli açıkça yazılır.
- Gelir Vergisi Kanunu'nun 94. maddesi kapsamında esnaf muaflığından yararlanmayan nihai tüketicilerden yapılan hurda alımlarında gelir vergisi stopaj tevkifatı mevzuat hükümlerine göre tanzim edilir.
Ankara Genelinde Adresten Alım, Lojistik ve Kantar Standartları
Ankara; Çankaya, Yenimahalle, Keçiören, Etimesgut, Mamak ve Sincan gibi geniş yerleşim bölgelerinin yanı sıra Ostim, İvedik ve Başkent OSB gibi devasa sanayi merkezlerini bünyesinde barındırır. Bu yoğun coğrafyada kurumsal hurda satışı ve faturalandırma operasyonlarının müşteriye zahmet vermeden, hızlı ve güvenilir bir lojistik zincirle yürütülmesi esastır.
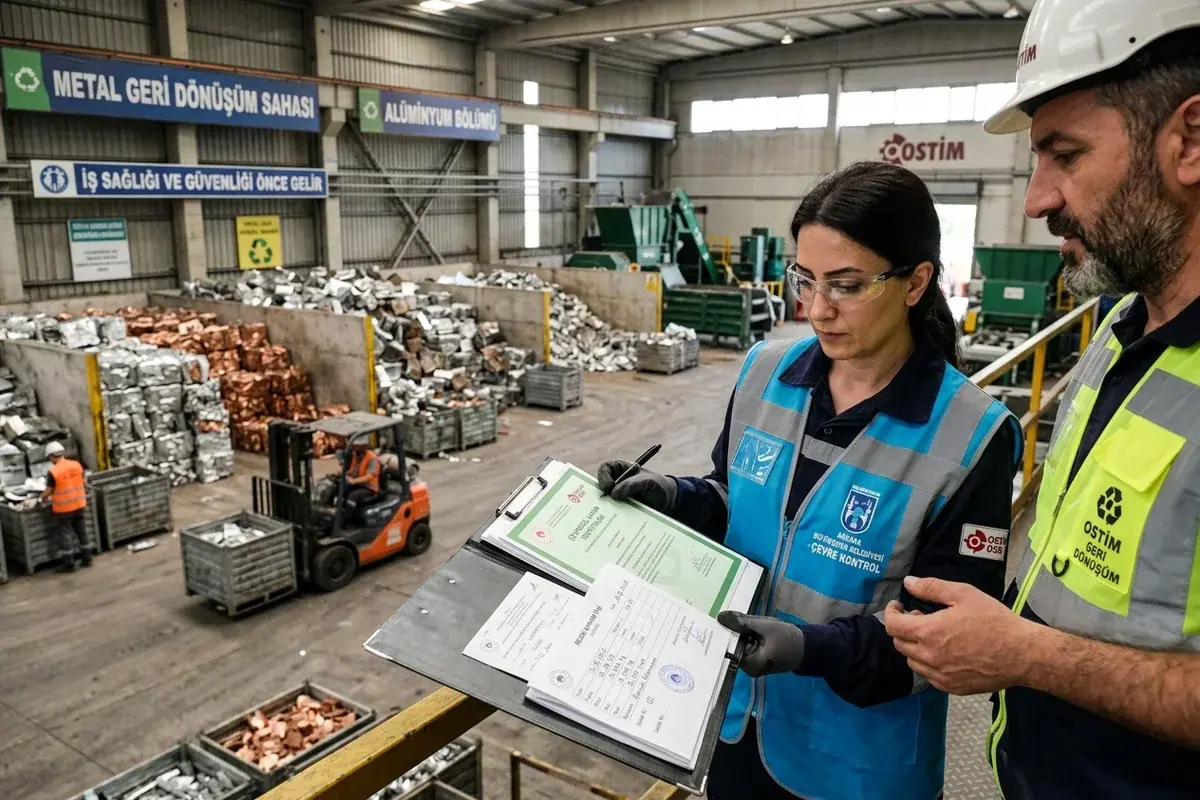
ER Metal (Eryıldırım Hurdacılık), Ostim tesisimizden sevk edilen mobil araç filomuzla kapınıza kadar gelir. Malzemeleriniz kendi personelimiz tarafından araca yüklenir, Sanayi ve Teknoloji Bakanlığı damgalı kalibreli dijital kantarımızla gözünüzün önünde tartılır ve anında nakit veya IBAN transferiyle ödemeniz tamamlanır.
Yasal Mevzuat, Hurda Makbuzu ve Çevre Güvencesi
Firmamız Çevre, Şehircilik ve İklim Değişikliği Bakanlığı onaylı Tehlikesiz Atık Toplama ve Ayırma Belgesi'ne sahiptir. Bireysel müşterilerimizden alınan hurdalar için yasal gider pusulası düzenlenirken, kurumsal şirketler için KDV istisnalı (3065 sayılı KDV Kanunu Madde 17/4-g) resmi e-fatura ve tevkifat belgeleri tanzim edilir. Şeffaf ticaret anlayışımızla hem cebiniz hem de vicdanınız rahat eder.
Sıkça Sorulan Sorular (SSS)
Hurda faturası keserken tartım fişini faturaya eklemek zorunlu mu?
Evet. Olası bir vergi incelemesinde faturadaki tonaj ile fiili sevkiyatın uyumunu kanıtlamak için lisanslı kantar fişlerinin muhasebe fişine eklenmesi vergi müfettişlerinin ilk baktığı husustur.
Şirketimiz hurda satış bedelini elden nakit alabilir mi?
Vergi Usul Kanunu genel tebliğleri uyarınca, 7.000 TL'yi aşan tüm tahsilat ve ödemelerin banka veya finans kurumları kanalıyla yapılması zorunludur. ER Metal olarak şirket hesaplarına resmi banka havalesi ile ödeme yapmaktayız.
İhale usulü kurumsal hurda satışı yapıyor musunuz?
Evet. Kamu kurumları, askeri birlikler, fabrikalar ve organize sanayi yönetimlerinin açtığı kapalı zarf veya açık artırma hurda ihalelerine teminat mektuplu olarak düzenli olarak katılıyoruz.
Hurda akü satışında çevre mevzuatı farklı mıdır?
Evet. Hurda aküler tehlikeli atık sınıfında olduğundan Çevre Şehircilik Bakanlığı MoTAT (Mobil Atık Takip Sistemi) üzerinden yeşil lisanslı araçlarla taşınmalı ve ulusal atık taşıma formu (UATF) düzenlenmelidir.
Mali ve Hukuki Güvence: Şirketinizin metal hurda satışlarında sıfır vergi riski, tam mevzuat uyumu ve en yüksek piyasa fiyatları için kurumsal çözüm ortağınız ER Metal ile çalışın.